Ochiq manbalarda platformaning litsenziyasi va boshqaruvchi kompaniya yurisdiksiyasini tasdiqlovchi birlamchi hujjat topilmadi. Operatorlar odatda xizmat faqat mahalliy qonun ruxsat bergan hududlarda taqdim etilishini va yaroqlilikni tekshirish mas'uliyati foydalanuvchida qolishini ko'rsatadi. Har qanday harakatdan oldin mahalliy qonunchilikni tekshiring yoki yuristga murojaat qiling.
Casino Sharhi
betebet Casino: kirish, KYC tekshiruvi, to'lov usullari va xavfsizlik bo'yicha to'liq tahlil
Betebet Casino qanday ishlashini bilib oling, rasmiy saytga kirish, ro'yxatdan o'tish va KYC tekshiruvini yakunlash jarayonini o'rganing. Mavjud kazino o'yinlari, bonuslar, to'lov usullari, mablag' kiritish va yechib olish imkoniyatlari hamda platformaning xavfsizlik xususiyatlari haqida batafsil ma'lumot oling.
40 sekundda asosiysi
- betebet KYC tekshiruvi ikki bosqichda o'tadi: avtomatik OCR skanerlash, so'ng operatorning qo'lda tekshiruvi. Standart muddat 2–24 soat, xiralashgan hujjat yuborilsa jarayon to'xtaydi.
- Hujjatlar: shaxsni tasdiqlovchi hujjat (pasport/ID/haydovchilik guvohnomasi), 90 kundan oshmagan manzil tasdig'i (kommunal to'lov kvitansiyasi yoki bank ko'chirmasi), to'lov vositasi tasdig'i.
- Pul yechish to'lov shlyuziga qarab 5–40 daqiqa, ammo qo'lda audit yoki risk tekshiruvida 24 soatgacha (yuqori riskli holatlarda 72 soatgacha) cho'zilishi mumkin. "Kafolatlangan 5 daqiqa" marketing shiori, reglament emas.
- Aylanma (turnover) qoidasi: AML talablari sababli bonus olinmagan depozitlarga ham x1.0–x1.25 aylanma talabi qo'llanishi mumkin. Buni depozit qilishdan oldin tekshirish shart.
- Xavfsizlik: TLS 1.3 va SSL shifrlash, segregatsiyalangan mijoz hisoblari, two factor authentication (Google Authenticator) platformani baholashning minimal mezonlari.
- Multi-akkaunt taqiqlangan: bir shaxs = bitta hisob. Takroriy ro'yxatdan o'tish barcha hisoblarning bloklanishiga olib keladi.
1. Tadqiqot maqsadi va metodologiyasi
1.1. Maqsad va vazifalar
Ushbu material betebet casino platformasi bilan bog'liq asosiy foydalanuvchi jarayonlarini kompleks tahlil qilishga qaratilgan: hisob yaratish va tizimga kirish (betebet kirish), verifikatsiya, mavjud to'lov usullari va xush kelibsiz taklif shartlari. Tadqiqotning amaliy vazifasi quyidagilardan iborat:
- foydalanuvchi ro'yxatdan o'tishdan birinchi pul yechishgacha bosqichlarni aniq ketma-ketlikda tavsiflash;
- KYC hujjatlariga qo'yiladigan texnik talablarni (format, o'lcham, aniqlik) yig'ish;
- to'lov kanallarini qayta ishlash muddati va komissiyalar bo'yicha qiyoslash;
- huquqiy va AML/CFT kontekstini, shuningdek foydalanuvchi uchun real xatarlarni ochib berish;
- kiberxavfsizlik va shaxsiy ma'lumotlar himoyasi bo'yicha minimal standartlarni belgilash.
1.2. Manbalar bazasi
Tahlil uch turdagi manbaga tayanadi:
- O'zbek va xalqaro ilmiy nashrlar, ya'ni raqamli to'lov tizimlari, kiberxavfsizlik va qimor biznesini huquqiy tartibga solish bo'yicha empirik tadqiqotlar.
- Normativ hujjatlar: O'zbekiston Respublikasining "Shaxsga doir ma'lumotlar to'g'risida"gi va "Terrorizmga qarshi kurash to'g'risida"gi qonunlari, AML/CFT bo'yicha talablar.
- Sohaviy amaliyot: KYC/AML jarayonlarining xalqaro operatorlar amaliyotida shakllangan standart algoritmlari va foydalanuvchi shikoyatlari tahlili (forum va sharh platformalaridagi ochiq materiallar).
1.3. Cheklovlar va halollik to'g'risidagi izoh
Muhim metodologik ogohlantirish. Ochiq manbalarda betebet casino platformasining litsenziyasi, boshqaruvchi kompaniya yurisdiksiyasi, rasmiy KYC reglamenti va bonus shartlarini birlamchi hujjat darajasida tasdiqlovchi materiallar topilmadi. Shu sababli quyida keltirilgan jarayon tavsiflari:
- umumiy xalqaro operator amaliyoti asosida qurilgan;
- muayyan platformaning rasmiy qoidalari o'rnini bosmaydi;
- har bir foydalanuvchi tomonidan platformaning "Terms & Conditions" va "Privacy Policy" bo'limlarida shaxsan tekshirilishi kerak.
Biz atayin "kafolatlangan tezkor to'lov", "yuqori xavfsizlik" kabi o'lchovsiz iboralardan voz kechdik. Matndagi har bir tezis raqam, muddat yoki standart bilan bog'langan, aks holda tasdiqlanmaganligi ochiq ko'rsatilgan. Halollik shov-shuvdan muhim.
- betebet Casino nima taklif qiladi va qanday servislar mavjud
Foydalanuvchi hisob yaratishdan oldin oddiy savol beradi: bu platformada aslida nima bor? Javob esa ikki qatlamda: o'yin yo'nalishlari va xizmat ko'rsatish infratuzilmasi.
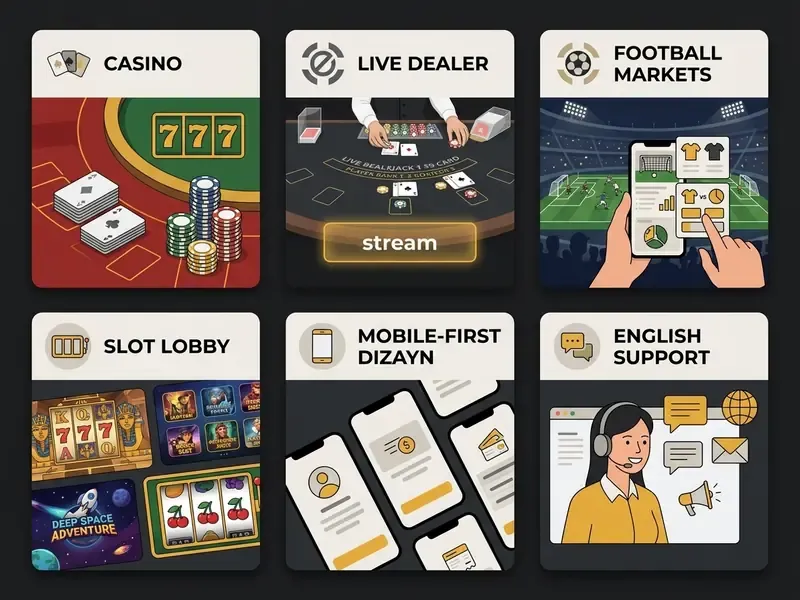
Xalqaro operatorlar amaliyotiga ko'ra, betebet turidagi platformalar ikki katta blokdan iborat bo'ladi: casino bo'limi (slot lobby, jonli krupye stollari, stol o'yinlari) va sportsbook bo'limi (football markets, basketbol, tennis, kibersport). Ba'zi hududlarda live streaming ham ulanadi, ya'ni matnli statistika o'rniga o'yinni bevosita ko'rish imkoniyati.
Muhim shart esa bitta: services are available only mahalliy qonun ruxsat bergan yurisdiksiyalarda. Bu formulirovka deyarli barcha operatorlarning xizmat shartlarida uchraydi va uni e'tibordan chetda qoldirish qimmatga tushadi.
2.1. Casino, betebet live stollar va sport bozorlari
Slot lobby odatda provayderlar bo'yicha filtrlanadi: mashhur slotlar, jackpot o'yinlari, yangi chiqqanlar. Bu yerda faqat bitta ko'rsatkichga qarash kifoya emas, RTP ham, volatillik ham ahamiyatli. RTP (Return to Player) uzoq muddatda o'yinchiga qaytadigan nazariy foiz; 96% RTP million spin masshtabida ishlaydi, sizning 50 spiningizda emas.
betebet live stollar alohida toifa. Jonli krupye bilan blackjack, ruletka, baccarat va poker stollari real vaqtda video orqali uzatiladi. Amaliy nuans: live dealer o'yinlari ko'p operatorlarda bonus aylanmasiga 100% emas, 10–20% hissa qo'shadi. Ya'ni bonusni jonli stollarda aylantirmoqchi bo'lsangiz, aylanma besh baravar cho'ziladi.
Sport tomonida market breadth, ya'ni bozorlar keng qamrovi muhim. Football markets bo'yicha yirik operatorlarda bitta o'yinga 100–300 bozor bo'ladi: natija, handikap, totallar, gol urgan o'yinchilar. Kichik platformalarda bu ko'rsatkich 20–40 atrofida qoladi.
2.2. Mobil kirish va foydalanuvchi qo'llab-quvvatlashi
O'zbekistonda trafikning katta qismi smartfondan keladi, shu sababli mobile-first dizayn hashamat emas, zaruriyat. Yaxshi mobil versiyada account access bir necha sekundda tiklanadi, kassa bo'limi ikki bosishda ochiladi, live stol esa 3G da ham uzilib qolmaydi.
Qo'llab-quvvatlash bo'yicha realistik kutish: ko'pchilik xalqaro platformalarda English support 24/7 ishlaydi, o'zbek tilidagi support team esa har doim mavjud emas. Live-chatda javob kutish vaqti odatda 1–5 daqiqa, e-mail orqali 12–48 soat. Customer service sifati ayni verifikatsiya va to'lov bosqichida sinovdan o'tadi, boshqa vaqtda barcha operator "zo'r" ko'rinadi.
3. O'zbekistonda raqamli to'lov tizimlari infratuzilmasi
Bu bo'lim onlayn platformalarda pul o'tkazish qanday texnik va iqtisodiy asosga tayanishini ko'rsatadi. Aynan shu infratuzilma depozit tezligini ham, verifikatsiya talablarini ham belgilaydi.
3.1. Kartalar, mobil ilovalar va QR-to'lovlar
O'zbekistonda raqamli to'lovlar bazasi juda tez o'sdi va bu o'sish onlayn xizmatlarga bo'lgan talabni bevosita shakllantirdi.
«2024 yil yakuniga ko'ra O'zbekistonda faol plastik kartalar soni 34 milliondan oshdi, ularning 70% dan ortig'i masofaviy xizmatlar bilan integratsiyalashgan.» MODERN SCIENCE AND RESEARCH, xalqaro ilmiy jurnal (2024)
Masofaviy xizmatlar bilan integratsiya darajasi foydalanuvchining kartasi mobil ilova, internet-banking yoki QR-to'lov tizimi bilan bog'langanligini bildiradi. Aynan shu bog'lanish online payment operatsiyalarini texnik jihatdan mumkin qiladi.
«2020 yilda mobil ilovalar orqali 1,6 milliard tranzaksiya, internet-banking orqali 4,5 trillion so'm operatsiya amalga oshirildi; onlayn to'lovlar ulushi 28,4% ni tashkil etdi.» MODERN SCIENCE AND RESEARCH, xalqaro ilmiy jurnal (2024)
QR-kod asosidagi to'lovlar soni 8,2 million donaga yetgani ham xuddi shu tendensiyaning bir qismi: foydalanuvchi bank filialiga bormasdan, telefon orqali to'lov qiladigan modelga o'tdi. Aynan shuning uchun onlayn kazino platformalari foydalanuvchilari shu infratuzilmaga tayangan holda pul o'tkazadilar, ya'ni Uzcard/Humo kartalari, mobile banking ilovalari va QR-shlyuzlar orqali.
Amaliy xulosa foydalanuvchi uchun: depozit tezligi ko'p hollarda platformaga emas, sizning bankingizning protsessing markaziga bog'liq. Kechqurun yoki bayram kunlarida bank kliringi sekinlashsa, "bir zumda" deb e'lon qilingan o'tkazma 10–30 daqiqa kechikishi normal holat. Sabr.
3.2. Raqamli to'lovlarning iqtisodiy samaradorligi
Raqamli to'lovlarning ulushi ortishi faqat qulaylik masalasi emas, u makroiqtisodiy ko'rsatkichlar bilan bog'langan.
«2021–2025 yillarda raqamli to'lovlar ulushining ortishi retail savdo o'sishi, bank daromadlari va soliq yig'ish samaradorligi bilan ijobiy korrelyatsiya ko'rsatdi.» Raqamli to'lov tizimlarining iqtisodiy faoliyatga ta'siri bo'yicha empirik tadqiqot (2023–2025)
Tadqiqotchilar korrelyatsion tahlil orqali shuni ko'rsatdilar: tranzaksiyalarning raqamlashuvi soliq bazasining shaffoflashuviga olib keladi. Bu holat bevosita anti money laundering siyosatiga ham ta'sir qiladi. Har bir raqamli o'tkazma iz qoldiradi, ya'ni onlayn platformalar foydalanuvchi mablag'ining kelib chiqishini tekshirishga majbur bo'ladi. Mana shu, KYC talablarining nega yildan yilga qattiqlashib borayotganini tushuntiruvchi asosiy sabab.
3.3. Xalqaro to'lov tizimlari va mahalliy cheklovlar
Xalqaro platformalar odatda Visa/Mastercard, e wallets va kriptovalyuta kanallarini qo'llab-quvvatlaydi. Biroq ularning O'zbekistondagi real qo'llanish darajasi mahalliy cheklovlar tufayli past bo'lishi ehtimoli yuqori.
Tasdiqlanmagan ma'lumot to'g'risida izoh. Ba'zi manbalarda O'zbekistonda PayPal xizmatlari to'liq qo'llab-quvvatlanmasligi qayd etiladi, biroq ushbu tezis bizning tadqiqot doiramizda birlamchi manba bilan tasdiqlanmadi va qo'shimcha ma'lumot talab qiladi. Shu sababli PayPal orqali depozit qilishni rejalashtirgan foydalanuvchi bu imkoniyatni to'lov provayderining rasmiy hududiy siyosati bo'yicha alohida tekshirishi zarur.
Xalqaro amaliyotda alohida hududlarda mahalliy shlyuzlar dominant bo'ladi. Masalan, Indoneziya bozorida ishlaydigan platformalar uchun DANA e wallet asosiy kanal hisoblanadi:
- Hudud:DANA Indoneziyada ishlaydigan raqamli hamyon;
- Tranzaksiyalar:P2P o'tkazmalar, QRIS orqali skanerlab to'lash, local payment online operatsiyalari;
- Integratsiya:merchantlar uchun API/SDK va onlayn checkout integratsiyasi.
Bu misol muhim: bir xil platformaning turli hududlardagi to'lov shlyuzlari, muddatlari va limitlari butunlay boshqacha bo'ladi. Shuning uchun 5-bo'limda ikkita alohida jadval keltirilgan.
4. Hisob yaratish, betebet kirish va KYC verifikatsiyasi
Bu bo'lim eng ko'p savol tug'diradigan qismdir: aynan verifikatsiya bosqichida foydalanuvchilar pul yechishda kechikish va bloklanishga duch keladi.
4.1. Ro'yxatdan o'tish ma'lumotlari va eligibility shartlari
Xalqaro operatorlar amaliyoti asosida (bu ma'lumot muayyan platformaning rasmiy hujjati bilan tasdiqlanmagan, umumiy xalqaro amaliyot asosida keltiriladi) account registration jarayonida odatda quyidagilar talab qilinadi:
| Bosqich | Nima talab qilinadi | Odatiy muddat |
|---|---|---|
| 1. Ro'yxatdan o'tish | E-mail, parol, telefon raqami, valyuta tanlovi | 2–5 daqiqa |
| 2. Profilni to'ldirish | To'liq ism-sharif, tug'ilgan sana, yashash manzili | 3–5 daqiqa |
| 3. Aloqa kanallarini tasdiqlash | E-mail havolasi + SMS kod | Bir zumda – 10 daqiqa |
| 4. To'lov usulini bog'lash | Karta yoki e wallet account rekvizitlari (hisob egasi nomiga) | 1–3 daqiqa |
| 5. KYC verifikatsiyasi | Hujjatlarni yuklash (4.3-bo'limga qarang) | 2–24 soat |
Account eligibility mezonlari:
- foydalanuvchi o'z yurisdiksiyasi qonunchiligiga ko'ra voyaga yetgan bo'lishi shart;
- hisob faqat foydalanuvchining o'z nomiga ochiladi, uchinchi shaxs nomidagi karta yoki hamyondan foydalanish taqiqlanadi ("closed loop" qoidasi);
- xizmat faqat mahalliy qonun ruxsat bergan hududlarda taqdim etiladi va yaroqlilikni tekshirish (local law responsibility) foydalanuvchi zimmasida qoladi;
- restricted jurisdiction ro'yxatiga kirgan hududdan kirish hisobning to'xtatilishiga olib keladi.
Kiritilgan personal information aniq bo'lishi shart. Ism-sharifdagi bitta harf xatosi keyinchalik verifikatsiyani to'xtatadi, chunki hujjatdagi yozilish bilan mos kelmaydi. Amalda esa bu eng ko'p uchraydigan rad etish sababi.
Bitta hisob qoidasi (multi-akkaunt taqiqi). Bir foydalanuvchi, bitta faol hisob. Bir xil shaxsiy ma'lumot, e-mail, IP-manzil yoki to'lov rekviziti bilan takroriy ro'yxatdan o'tish verifikatsiya bosqichida aniqlanadi. Dublikatlar topilsa, birinchi yaratilganidan boshqa barcha hisoblar to'xtatiladi, balans esa tekshiruv yakunigacha muzlatiladi. Bu qoida bonusdan noto'g'ri foydalanish va pul yuvishga qarshi standart mexanizm.
4.2. Hisobga kirish va kirish huquqini tiklash
betebet kirish jarayoni oddiy: login credentials (e-mail yoki telefon raqami + parol), so'ng 2FA yoqilgan bo'lsa autentifikator kodi. Agar issues account access yuzaga kelsa, ya'ni parol esdan chiqqan yoki hisob vaqtincha bloklangan bo'lsa, tartib quyidagicha:
- "Parolni tiklash" funksiyasidan foydalaning, kod ro'yxatdan o'tgan e-mail yoki raqamga keladi.
- Kod kelmasa, spam papkasini va raqam to'g'ri yozilganini tekshiring.
- Hisob to'xtatilgan bo'lsa, support team ga shaxsni tasdiqlovchi hujjat bilan yozing.
- Yangi hisob ochmang, bu vaziyatni faqat og'irlashtiradi.
Qat'iy qoida: parol va 2FA kodlarini do not share, hech kimga, hatto "qo'llab-quvvatlash xizmati" nomidan yozgan odamga ham. Haqiqiy support hech qachon parolni so'ramaydi.
4.3. betebet KYC tekshiruvi: ro'yxatdan o'tishdan birinchi pul yechishgacha
KYC (Know Your Customer) jazo emas, balki xavfsizlik protsedurasi. Uning maqsadi hisobingizni ruxsatsiz kirishdan himoya qilish, money laundering va terrorizmni moliyalashtirish (CFT) risklarini kamaytirishdir. Platforma right to request asosida qo'shimcha ma'lumot so'rashi mumkin va bu shartlarda alohida band bilan mustahkamlanadi.
Tekshiruv qanday ishlaydi. Operatorlar hujjatni ikki qatlamda tekshiradilar:
- Avtomatik OCR skanerlash, birinchi filtr. Agar hujjat matni o'qilmasa, tizim uni darhol rad etadi.
- Qo'lda (manual) tekshiruv, inson-verifikator ism mosligini, fotosurat o'xshashligini, hujjat sanasini va nozik nuanslarni tekshiradi.
Shu sababli aniq, yorqin va to'liq kadr yuborish jarayonni bir necha barobar tezlashtiradi.
4.3.1. Verification identity uchun qanday hujjatlar kerak
A. Shaxsni tasdiqlovchi hujjat (identity):
- pasport (fotosurat joylashgan sahifa yoyilmasi);
- ID-karta (ikki tomoni: old va orqa);
- haydovchilik guvohnomasi (ikki tomoni).
B. Manzil tasdig'i (proof of address, 90 kundan oshmagan):
- kommunal to'lov kvitansiyasi (elektr, gaz, suv);
- muhr bilan tasdiqlangan bank ko'chirmasi (ekstrakt);
- ro'yxatga olish yoki yashash joyi to'g'risidagi rasmiy ma'lumotnoma.
C. To'lov vositasi tasdig'i (proof of payment method):
- bank kartasining old tomoni: birinchi 6 va oxirgi 4 raqam ko'rinadigan, o'rtadagi 6 raqam berkitilgan holda;
- kartaning orqa tomonida CVV kodi majburiy berkitiladi;
- e wallet account uchun hisob egasining ismi ko'rinib turgan shaxsiy kabinet skrinshoti.
D. Mablag' manbasi tasdig'i (source of funds), yuqori summalarda:
- bank ko'chirmalari, ish haqi to'g'risidagi ma'lumotnoma, soliq deklaratsiyasi yoki daromadni tasdiqlovchi boshqa hujjatlar.
4.3.2. Fayllarga qo'yiladigan texnik talablar
| Parametr | Talab |
|---|---|
| Format | JPG, PNG, PDF |
| Maksimal fayl o'lchami | 10 MB |
| Aniqlik | Kamida 300 DPI yoki mobil kamerada to'liq fokus |
| Kadr to'liqligi | Hujjatning 4 burchagi ham kadrga sig'ishi shart; kesilgan hujjat rad etiladi |
| Yorug'lik | Chaqnoq, soya va qorong'ilik bo'lmasligi kerak |
| Sana | Manzil tasdig'i oxirgi 90 kun ichida berilgan bo'lishi kerak |
| Ism mosligi | Hujjatdagi ism hisobdagi ism bilan to'liq mos bo'lishi shart |
| Tarjima | Chet tilidagi hujjatlar uchun rasmiy tarjima talab qilinishi mumkin |
4.3.3. Ko'rib chiqish muddatlari
Standart SLA: hujjatlar to'liq va aniq yuborilgan holda tekshiruv 24 soatgacha davom etadi; ko'p hollarda o'sha kunning o'zida yakunlanadi. Xiralashgan yoki chala hujjat yuborilsa, jarayon qayta yuklashgacha to'xtatiladi.
Kechayarim vaqti, dam olish kunlari va yuqori yuklama davrida tekshiruv bir necha soatga cho'zilishi mumkin. Natija e-mail yoki foydalanuvchi paneli orqali xabar qilinadi.
4.3.4. KYC uchun tayyorlik chek-listi
Hujjatni yuklashdan oldin quyidagilarni belgilab chiqing:
- Pasport/ID chaqnoqsiz, soyasiz suratga olingan
- Hujjatning 4 burchagi ham kadrda ko'rinadi
- Kvitansiya yoki ko'chirma sanasi 90 kundan oshmagan
- Bank ko'chirmasida muhr yoki rasmiy rekvizitlar mavjud
- Kartada o'rtadagi 6 raqam va CVV berkitilgan
- Hujjatdagi ism hisobdagi ism bilan harfma-harf mos
- Fayl formati JPG/PNG/PDF, o'lchami 10 MB dan kichik
- E wallet skrinshotida hisob egasining ismi ko'rinadi
Fact Check bloki. KYC talablari operator siyosati va to'lov provayderi bilan birga o'zgaradi. Shu sababli hujjat yuborishdan oldin platformaning rasmiy "Verification" yoki "KYC" sahifasida uchta narsani tekshiring: so'raladigan hujjatlar ro'yxati, ko'rib chiqish muddati, takroriy tekshiruv sabablari va support bilan bog'lanish tartibi. Bizning muddatlar sohaviy standartga tayanadi, rasmiy reglamentga emas.
4.4. Tekshiruvdan keyin hisob statusi qanday o'zgaradi
Muvaffaqiyatli tasdiqdan keyin:
- pul yechish va depozit limitlari olib tashlanadi yoki oshiriladi;
- hisob "to'liq tasdiqlangan" statusini oladi;
- kutib turgan (pending) pul yechish so'rovlari avtomatik ravishda ishlovga o'tadi;
- to'lov provayderlari tranzaksiyalarni tezroq o'tkazadi.
Rad etilgan holatda quyidagi tartibda harakat qiling:
- Rad etish sababini o'qing, odatda xabarnomada aniq ko'rsatiladi (xira surat, muddati o'tgan hujjat, ism mos emas).
- Hujjatni tuzatilgan holda qayta yuklang: sana o'qilmasa aniqroq surat, kadr kesilgan bo'lsa to'liq kadr.
- Ism transliteratsiyasi farq qilsa (masalan, o'zbek tilidagi harflarning lotin va kirill farqi), qo'llab-quvvatlash xizmatidan qo'lda tekshiruv so'rang.
- Aniq qaysi hujjat va qaysi formatda kerakligini live-chat orqali so'rab oling.
Amaliy vaziyat misoli. Siz yirik summani yechish so'rovini yubordingiz, ammo verifikatsiya hali yakunlanmagan. Bu holatda so'rov "pending" holatiga o'tadi va to'xtatiladi. Hujjatlarni to'liq yuborib tasdiq olsangiz, yechish ishlovga olinadi; hujjat chala bo'lsa qo'shimcha so'rov keladi va to'lov kutib turadi.
Insayder izoh. Ba'zan operator qo'shimcha hujjat (bank dekonti, soliq identifikatsiya raqami) so'raydi. Bu operatorning shaxsiy tashabbusi emas, ko'pincha uchinchi tomon to'lov provayderi yoki bankning majburiy talabi. Shu sababli qo'shimcha hujjat so'rovi avtomatik ravishda "yomon signal" degani emas.
5. To'lov usullari, limitlar va pul yechish reglamenti
5.1. Mahalliy kanallar (O'zbekiston konteksti)
Quyidagi jadval O'zbekiston bozorida keng tarqalgan kanallar bo'yicha odatiy amaliyotni ko'rsatadi. Aniq limitlar platforma va bankingizga qarab farq qiladi, shu sababli depozitdan oldin kassa bo'limidagi joriy qiymatlarni tekshiring.
| To'lov usuli | Depozit | Pul yechish | Odatiy hisobga o'tish vaqti | Odatiy yechish vaqti | KYC talabi |
|---|---|---|---|---|---|
| Uzcard / Humo kartalari | ✅ | ✅ | 1–10 daqiqa | 30–60 daqiqa (bank kliringiga bog'liq) | Ha, birinchi yechishda |
| Mobile banking ilovasi | ✅ | ✅ | 1–10 daqiqa | 30–90 daqiqa | Ha |
| Bank o'tkazmasi (bank transfers) | ✅ | ✅ | 1–3 ish soati | 1–3 ish kuni | Ha, majburiy |
| Visa / Mastercard | ✅ | Cheklangan | 5–15 daqiqa | 1–5 ish kuni | Ha |
| Kriptovalyuta (USDT TRC-20) | ✅ | ✅ | 3 tarmoq tasdig'igacha | 5–15 daqiqa | Ha, yuqori summalarda |
5.2. E wallet, DANA va mobile banking
Elektron hamyonlar afzalligi tezlikda: payment processing odatda bir zumda o'tadi, chunki mablag' bank kliringini kutmaydi. Kamchiligi ham bor, e wallet account hisob egasining ismiga ro'yxatdan o'tgan bo'lishi shart, aks holda yechish rad etiladi.
Quyidagi jadval platformaning boshqa hududlardagi to'lov arxitekturasi qanday tuzilganini ko'rsatadi. Muddatlar mahalliy shlyuzga qanchalik bog'liqligini ko'rish uchun foydali.
| To'lov usuli | Min. depozit | Hisobga o'tish | Yechish vaqti | Platforma komissiyasi |
|---|---|---|---|---|
| DANA | 10 000 IDR | Bir zumda | 5–15 daqiqa | 0% |
| OVO | 10 000 IDR | Bir zumda | 10–20 daqiqa | 0% |
| GoPay | 10 000 IDR | Bir zumda | 8–18 daqiqa | 0% |
| ShopeePay | 10 000 IDR | Bir zumda | 12–25 daqiqa | 0% |
| LinkAja | 10 000 IDR | Bir zumda | 10–22 daqiqa | 0% |
| QRIS | 10 000 IDR | Bir zumda | 15–30 daqiqa | 0% |
| Bank virtual hisoblari (BCA, Mandiri, BRI, BNI) | 50 000 IDR | 1–5 daqiqa | 30–60 daqiqa | 0% (bank komissiyasi bo'lishi mumkin) |
O'zbekiston kontekstida shu rolni mobile banking local ilovalari bajaradi: Click, Payme va bank mobil ilovalari. Ular kartaga bog'langani uchun local payment online zanjiri qisqaradi va depozit tezroq o'tadi.
5.3. Bank o'tkazmalari va virtual hisoblar
Bank transfers eng sekin, ammo eng "hujjatlashgan" kanal. Yirik summalarni yechishda ko'pincha aynan shu yo'l tavsiya etiladi, chunki bank ko'chirmasi mablag' manbasini tasdiqlashda foydali bo'ladi.
Bank virtual hisoblari alohida mexanika: har bir foydalanuvchiga vaqtinchalik hisob raqami beriladi va to'lov shu raqamga yuboriladi. Banking local payment infratuzilmasida bu usul xatolik ehtimolini kamaytiradi, chunki to'lov identifikatori avtomatik biriktiriladi.
Deposit or withdrawal so'rovini yuborishdan oldin rekvizitlarni ikki marta tekshiring: hisob raqami, karta egasining ismi, valyuta. Bir harf xatosi mablag'ni 3–10 ish kuniga "yo'lda" qoldiradi.
5.4. Pul yechish muddatlari haqida halol formulirovka
Platformalar reklamada ko'pincha "5–40 daqiqada to'lov" degan raqamni ko'rsatadi. Foydalanuvchi sharhlari esa ko'p hollarda bunga zid: kechikishlar, qo'shimcha tekshiruvlar, limitlar.
To'g'ri formulirovka quyidagicha bo'lishi kerak:
Pul yechishning standart ishlov berish vaqti KYC verifikatsiyasi yakunlangandan keyin 5–40 daqiqa. Qo'lda audit (manual review) yoki risk tekshiruvi tayinlansa, jarayon 24 soatgacha, alohida holatlarda 72 soatgacha cho'zilishi mumkin.
Ya'ni "5 daqiqa" eng yaxshi sharoitdagi minimal ko'rsatkich, kafolat emas. Rejalashtirishda har doim yuqori chegaraga qarang.
5.5. Kriptovalyuta orqali to'lovlar: qo'shimcha xatarlar
Kriptovalyuta kanali tezkor, ammo huquqiy jihatdan eng murakkab. Ba'zi manbalarda O'zbekistonda kriptovalyuta bilan bog'liq huquqiy me'yorlar murakkab va cheklangan deb ko'rsatiladi; bu tezis bizning tadqiqotimizda birlamchi normativ hujjat bilan to'liq tasdiqlanmadi va qo'shimcha huquqiy tekshirishni talab qiladi. Shuning uchun kripto orqali depozit va yechish potensial ravishda:
- tranzaksiyani qaytarish imkonsizligi (irreversibility) riski;
- noto'g'ri tarmoq tanlansa (masalan, TRC-20 o'rniga ERC-20) mablag'ning yo'qolishi;
- mablag' manbasini tasdiqlash bo'yicha qo'shimcha AML so'rovlari
kabi xatarlarni keltirib chiqarishi mumkin. Kripto bilan ishlashdan oldin tarmoq (network) tanlovini va minimal tasdiq sonini albatta ikki marta tekshiring. Bir marta emas, ikki marta.
- Aylanma (turnover) qoidalari va risk bo'limi bilan bog'liq xatarlar
⚠️ MUHIM: bonus olinmagan depozitga ham aylanma talabi qo'llanishi mumkin
Bu foydalanuvchilarning eng ko'p shikoyat qiladigan nuqtasi va aynan shu joyda pul "yo'qoladi".
Pul yuvishga qarshi kurash reglamentiga tayangan holda ko'p platformalar bonus qo'llanilmagan depozitlarga ham minimal aylanma talabini (x1.0 – x1.25) belgilaydi. Ya'ni siz mablag'ni kiritib, hech qanday tikish qilmasdan darhol yechib olishga urinsangiz, tizim tranzaksiyani to'xtatadi.
Real misol (foydalanuvchi shikoyatlari asosida qayta qurilgan sxema):
- Foydalanuvchi 1 000 birlik yo'qotadi.
- Keyin 500 birlik depozit qiladi va bonus olmaydi.
- Kichik aylanmadan (x1.25) keyin yutuq bilan yechishga urinadi.
- Platforma aylanma to'liq bajarilmagani sababli so'rovni rad etadi yoki mablag'ni hisobda ushlab qoladi.
- Foydalanuvchi qoida shartlarda yozilganini kech bilib qoladi va da'vo qila olmaydi.
Qanday himoyalanish kerak:
- depozitdan oldin "Bonus Terms" va "Withdrawal Policy" bo'limlarida aylanma koeffitsientini toping;
- live-chatdan yozma tasdiq oling: "Bonus olmagan depozitga aylanma talabi bormi? Koeffitsienti qancha?" javob skrinshotini saqlab qo'ying;
- bonus taklifini rad etish imkoniyati bor bo'lsa va siz tez yechishni rejalashtirsangiz, bonusdan voz kechish ko'pincha foydali;
- barcha depozit va yechish operatsiyalari tarixini shaxsiy kabinetda vaqti-vaqti bilan eksport qilib saqlang.
Risk bo'limi (Risk Unit) bilan bog'liq xatar. Ketma-ket anomal foyda keltirgan tikishlar seriyasidan so'ng hisob qo'shimcha qo'lda tekshiruvga yuborilishi mumkin, bu 72 soatgacha davom etadi. Ba'zi foydalanuvchilar bu bosqichda hisobni to'xtatish bo'yicha ogohlantiruvchi xat olganlarini bildirgan. Bunday holatda:
- Barcha talab qilingan hujjatni bir marta, to'liq yuboring, bo'lib-bo'lib yuborish tekshiruvni uzaytiradi.
- Yozishmalarni e-mail orqali yuritishga harakat qiling (chat tarixi ko'pincha saqlanmaydi).
- Hisobni yopish va ma'lumotlarni o'chirish so'rovini yozma shaklda yuboring va yuborilgan sanani qayd etib qo'ying.
Foydalanuvchi shikoyatlari bo'yicha halol izoh. Ochiq forumlarda operatorlar manzilida jiddiy shikoyatlar uchraydi: xush kelibsiz bonusning berilmasligi, o'zboshimchalik bilan qo'llanilgan aylanma, hisobni yopish so'roviga javob berilmasligi, limitlar joriy etilishi. Bu shikoyatlar yagona manbadan bo'lgani uchun ularni faktik tasdiq deb qabul qilish mumkin emas, biroq ular tekshirilishi shart bo'lgan risk signali sifatida albatta hisobga olinishi kerak.
7. Birinchi depozitdan oldin betebet taklifini qanday baholash kerak
Yangi foydalanuvchining birinchi savoli odatda shu bo'ladi: "Bonus qanday va uni yechib olish mumkinmi?" Ikkinchi savol esa yanada muhim: bu bonus menga aslida keraкmi?
Xalqaro platformalar "attractive welcome offer for new members" formulasini deyarli har doim ishlatadi, ammo taklifning qiymati summasida emas, shartlarida. Promotions on betebet turidagi takliflarni baholashda men to'rt parametrga qarashni tavsiya qilaman: vager koeffitsienti, amal qilish muddati, maksimal tikish chegarasi va o'yinlarning hissa foizi.
Bonus turlari (sohadagi odatiy tuzilma):
| Bonus turi | Odatiy mexanika | Nimaga e'tibor berish kerak |
|---|---|---|
| Birinchi depozit bonusi (first deposit) | Depozit summasiga foizli qo'shimcha | Vager koeffitsienti, amal qilish muddati (odatda 30 kun) |
| Bepul aylanishlar (free spins) | Ma'lum slotlarda cheklangan aylanishlar | Yutuqning maksimal chegarasi, o'yin cheklovlari |
| Haftalik keshbek | Yo'qotishlardan qaytarma, playthrough asosida | Hisoblash kuni va hisobga o'tish kuni |
| Sodiqlik yoki VIP darajalari | Aylanmaga qarab daraja oshadi | Daraja oyning 1-kunida qayta hisoblanadi |
Vagerni hisoblash misoli. Aytaylik, siz 100 birlik depozit qildingiz va 100% bonus (100 birlik) oldingiz, vager esa x30 (bonus summasiga):
100 × 30 = 3 000 birlik, bonusni real pulga aylantirish uchun tikish kerak bo'lgan umumiy aylanma.
Agar vager depozit + bonus yig'indisiga qo'llanilsa: (100 + 100) × 30 = 6 000 birlik. Farq ikki barobar, shuning uchun shartlardagi "bonus amount" yoki "deposit + bonus" formulirovkasini albatta o'qing.
Odatiy yashirin cheklovlar:
- har bir tikishning maksimal summasi (masalan, bonus faol bo'lganda tikish 5 birlikdan oshmasligi);
- ba'zi o'yinlar vagerga 100% emas, 10–20% hissa qo'shishi (betebet live stollar va ruletka ko'pincha shu toifada);
- bonus muddati (odatda hisob yaratilgandan 30 kun) o'tishi bilan bonus va undan olingan yutuq bekor bo'lishi;
- bonusdan olingan yutuqning maksimal yechilish chegarasi.
Fair play qoidalari ham shu yerda: bonusni "arbitraj" usulida aylantirish, bir vaqtda qarama-qarshi tikishlar qo'yish yoki multi-akkaunt orqali bir necha bor bonus olish shartlar buzilishi hisoblanadi. Account holders uchun oqibat bir xil: bonus bekor qilinadi, ba'zi hollarda yutuq ham.
7.1. Bonuslar bo'yicha huquqiy izoh
Bonus taklifi shartlari foydalanuvchi joylashgan hududning qonunchiligiga (applicable law) bog'liq bo'lib, ayrim hududlarda umuman qo'llanilmasligi mumkin. Normativ-huquqiy hujjat vakolatli organ tomonidan qabul qilinadi va u ma'lum hududda amal qiladi; agar taklif shartlari mahalliy qoidalarga zid bo'lsa, u yuridik kuchga ega bo'lmaydi. Ushbu material legal advice emas, muayyan huquqiy vaziyatni baholash uchun mutaxassisga (legal counsel) murojaat qilish tavsiya etiladi. Biz legal inquiries bo'yicha maslahat bermaymiz va bera olmaymiz.
8. Qimor biznesini huquqiy tartibga solish
Ogohlantirish. Ushbu bo'limdagi ma'lumotlar umumiy axborot maqsadida taqdim etiladi va yuridik maslahat o'rnini bosa olmaydi. Onlayn qimor faoliyatining qonuniyligi bo'yicha muayyan qarorlar qabul qilishdan avval vakolatli yurist yoki tegishli davlat organiga murojaat qilish tavsiya etiladi.
8.1. Onlayn qimor bilan bog'liq jinoyatlar statistikasi
Raqamli to'lovlarning o'sishi bilan birga onlayn qimor bilan bog'liq huquqbuzarliklar soni ham keskin oshdi.
«O'zbekistonda onlayn qimor jinoyatlari 2019 yilda 55 ta, 2021 yilda 103 ta, 2022 yilning 6 oyida 90 ta holatni tashkil etdi, bu ikki yilda ikki baravar o'sish.» Qimor biznesini huquqiy tartibga solish muammolari bo'yicha ilmiy maqola, jinoyat statistikasi ma'lumotlari (2022–2023)
2020 yilda ko'rsatkich 86 tani tashkil etgan. Dinamika shuni ko'rsatadi: 2022 yilning faqat birinchi yarmidagi 90 holat butun 2020 yildagi ko'rsatkichdan yuqori. Bu tendensiya huquqni muhofaza qilish organlarining raqamli izlarni kuzatish bo'yicha imkoniyatlari kuchayganini ham, sohaga bo'lgan qiziqish ortganini ham bildiradi.
8.2. AML/CFT: pul yuvish va terrorizmni moliyalashtirish riski
Raqamli to'lov kanallari huquqiy nazorat doirasiga to'liq kiradi. Terrorizmni moliyalashtirish tushunchasi raqamli to'lov tizimlari va onlayn platformalar orqali amalga oshirilgan operatsiyalarni ham qamrab oladi.
«O'zbekiston qonuniga ko'ra, terrorchilik tashkilotlariga mablag', resurslar berish yoki yig'ish terrorizmni moliyalashtirish jinoyati hisoblanadi.» "Terrorizmga qarshi kurash to'g'risida"gi O'zbekiston Respublikasi Qonuni
Amaliy oqibat: platforma sizdan mablag' manbasini so'raganda, bu ko'pincha regulyator va to'lov provayderi talabidan kelib chiqadi, operatorning xohishidan emas. Regulyatorlar operatorlardan anti money laundering va CFT (Counter Financing of Terrorism) choralarini talab qiladi; banklar esa "kim qanday mablag'ni yuborgani"ni bilishga majbur ("closed loop" qoidasi).
8.3. Foydalanuvchi uchun mas'uliyat chegarasi
Ko'pchilik operatorlarning xizmat shartlarida quyidagi tamoyil qat'iy belgilangan: xizmat faqat mahalliy qonun ruxsat bergan (local law permits) yurisdiksiyalarda taqdim etiladi va yaroqlilikni tekshirish mas'uliyati foydalanuvchida qoladi. Operator legal advice bermaydi va o'z xizmatlarining muayyan hududda qonuniyligini kafolatlamaydi.
Shu sababli ushbu material foydalanuvchilarga faqat umumiy huquqiy va iqtisodiy kontekstni taqdim etish imkonini beradi. Kengaytirilgan tahlillar bilan iGaming sohasidagi huquqiy tahlillar bo'limida tanishishingiz mumkin.
Restricted jurisdiction dan foydalanish oqibatlari (sohadagi standart amaliyot):
- hisobni to'xtatish va yakunlanmagan tikishlarni bekor qilish;
- mablag'ni faqat dastlabki to'lov usuliga qaytarish (oldingi yechishlar hisobga olingan holda);
- yutuqlarni to'lashdan bosh tortish, bu ko'pincha shartlarda alohida band bilan mustahkamlangan;
- yuzaga keladigan legal consequences uchun javobgarlik foydalanuvchida qolishi.
9. Akkaunt xavfsizligi, shaxsiy ma'lumotlar va kiberxavfsizlik
Izoh. Shaxsiy ma'lumotlar himoyasi va kiberxavfsizlik bo'yicha keltirilgan ma'lumotlar umumiy xarakter kasb etadi; muayyan platforma yoki tizim xavfsizligini baholash uchun mutaxassis maslahati tavsiya etiladi.
9.1. Ma'lumotlar himoyasi va hisobga kirish nazorati
Account security uchta ustunga tayanadi: kuchli parol, ikkinchi omil va kirish nazorati (access controls). Bularning har biri alohida holda zaif, birgalikda esa jiddiy to'siq.
Hisobni himoya qilishning eng arzon va eng samarali usuli two factor authentication. Uning mantig'i oddiy: parol o'g'irlangan taqdirda ham hujumkorga ikkinchi omil kerak bo'ladi.
«2FA da birinchi omil parol, ikkinchi omil SMS, autentifikator ilova kodi, apparat xavfsizlik kaliti yoki biometrik tasdiqlash bo'ladi.» UzbekDevs Wiki, Ikki omilli autentifikatsiya bo'yicha texnik sharh
Ya'ni kirish ikki mustaqil kanal orqali tasdiqlanadi: biladigan narsa (parol) va egalik qiladigan yoki biologik belgi (autentifikator, apparat kalit, biometrika).
Ustuvorlik tartibi (xavfsizlik darajasiga ko'ra):
- Apparat xavfsizlik kaliti (FIDO2/U2F), eng ishonchli;
- Autentifikator ilovasi (Google Authenticator, Authy), kuchli va bepul;
- SMS kod, SIM-swap hujumiga zaif, ammo hech narsadan yaxshiroq.
Uzatishda ma'lumot SSL/TLS shifrlash orqali himoyalanadi, saqlashda esa parollar bir tomonlama xeshlanadi. Va yana bir bor: login credentials ni do not share, hech qanday sharoitda.
9.2. Kiberhujumlar statistikasi: nega bu muhim
«IBM ma'lumotlariga ko'ra, 2024 yilda global miqyosda 2,6 milliard shaxsiy ma'lumot o'g'irlandi; O'zbekistonda kiberhujumlar 2023 yilda 2022 yilga nisbatan 30% ga oshdi.» Kiberxavfsizlikda shaxsiy ma'lumotlar himoyasi bo'yicha ilmiy maqola (IBM va O'zbekiston Kiberxavfsizlik markazi ma'lumotlari, 2024)
Bu raqamlar amaliy xulosaga olib keladi: onlayn platformada bir xil parolni boshqa saytlar bilan ulashish eng katta xatar. O'g'irlangan bazalar credential stuffing hujumlarida ishlatiladi va aynan qayta ishlatilgan parollar orqali hisoblar buziladi.
Minimal himoya to'plami:
- har bir xizmat uchun noyob parol (parol menejeri orqali);
- 2FA yoqilgan holati;
- umumiy yoki begona qurilmalarda tizimga kirmaslik;
- shaxsiy kabinetdagi kirish jurnalini (login history) vaqti-vaqti bilan tekshirish;
- shubhali kirish aniqlansa: parolni darhol almashtirish → 2FA yoqish → xavfsizlik jurnalini ko'rish → qo'llab-quvvatlashga yozma murojaat. Mablag' yo'qolgani aniqlansa, ko'pchilik operatorlar to'liq tekshiruv uchun 24 soat ichida xabar berishni talab qiladi.
9.3. Shaxsiy ma'lumotlar himoyasi: rozilik va shaffoflik
Personal data ni qayta ishlash qonuniy asosga ega bo'lishi shart.
«O'zbekiston qonunchiligi ma'lumotlar sub'ektining roziligi, qayta ishlash maqsadini aniq belgilash va uchinchi shaxslarga berishda shaffoflikni talab qiladi.» Shaxsiy ma'lumotlarni muhofaza qilish amaliyoti bo'yicha ilmiy maqola ("Shaxsga doir ma'lumotlar to'g'risida"gi Qonun tahlili, 2023)
Foydalanuvchining amaliy huquqlari:
- o'zi haqidagi ma'lumotlarning nusxasini so'rash;
- noto'g'ri ma'lumotni tuzatishni talab qilish;
- huquqiy asos qolmagan holatda o'chirishni talab qilish, bu huquq AML bo'yicha hujjatlarni saqlash majburiyati bilan cheklanadi (ya'ni hisob yopilgandan keyin ham ma'lumotlar qonunda belgilangan muddat davomida saqlanadi).
Platformaning privacy policy hujjatida uchta bandni izlang: ma'lumot qanday maqsadda yig'iladi, kimga uzatiladi, qancha muddat saqlanadi. Bu uch savolga javob yo'q bo'lsa, bu ham signal.
9.4. Texnik arxitektura: nimani tekshirish kerak
Platformani baholashda quyidagi to'rt mezon minimal darajani belgilaydi:
| Mezon | Standart talab | Qanday tekshirish |
|---|---|---|
| Uzatishda shifrlash | TLS 1.3 (kamida TLS 1.2), 256-bitli shifr | Brauzerdagi qulf belgisi → sertifikat ma'lumotlari |
| Saqlashda shifrlash (at rest) | Parollar bir tomonlama xeshlangan; nozik ma'lumot shifrlangan | Privacy Policy dagi "at rest" bandi |
| Mablag' segregatsiyasi | Mijoz mablag'lari operatsion kapitaldan alohida bank hisoblarida | Terms dagi "segregated funds" bandi |
| Karta ma'lumotlari | Platforma to'liq karta rekvizitlarini saqlamaydi, ular PCI-sertifikatlangan protsessorda | Privacy Policy dagi to'lov ma'lumotlari bandi |
Segregatsiya nima uchun kritik. Mijoz mablag'lari operatsion hisoblardan ajratilgan bo'lsa, operator moliyaviy qiyinchilikka tushganda ham foydalanuvchi balansi kompaniya majburiyatlarini qoplashga ishlatilmaydi. Agar shartlarda bu band yo'q bo'lsa, bu jiddiy risk signali.
Qo'shimcha texnik nazorat qatlamlari (yaxshi operatorlarda mavjud bo'lishi kerak): fayrvol va intrusion detection tizimlari, muntazam xavfsizlik auditlari, fizik nazorat ostidagi data-markazlar, tranzaksiyalarning to'liq jurnali (tikish, yutuq, yechish, barchasi shaxsiy kabinetdan ko'rinadi), o'yinlar RNG sertifikatlanganligi.
- Mas'uliyatli o'yin: "To'xta va o'yla" bloki
🛑 Depozit qilishdan oldin 60 sekund to'xtang va quyidagi 5 savolga javob bering:
- Bu pulni butunlay yo'qotsam, moliyaviy holatim o'zgaradimi? Agar "ha" bo'lsa, bu pul o'yin uchun emas.
- Men yo'qotgan pulni "qaytarish" uchun o'ynayapmanmi? Yo'qotishni qaytarishga urinish (chasing losses) eng xatarli xatti-harakat.
- Aylanma va bonus shartlarini o'qidimmi? O'qimagan bo'lsam, hozir o'qiyman.
- Depozit va vaqt limitlarini o'rnatdimmi?
- Hisob mening o'z nomimda va o'z kartam bilan bog'langanmi? Aks holda pul yechish rad etiladi.
O'z-o'zini cheklash sozlamalarini qanday yoqish (odatiy ketma-ketlik):
- Shaxsiy kabinet → "Hisob sozlamalari" yoki "Mas'uliyatli o'yin" bo'limi.
- Depozit limiti, kunlik, haftalik yoki oylik maksimal summa.
- Sessiya vaqti limiti, bir seansda o'tkaziladigan maksimal vaqt.
- Yo'qotish limiti, belgilangan davrdagi maksimal yo'qotish.
- Time-out (24 soatdan 30 kungacha vaqtincha to'xtatish) yoki self-exclusion (uzoq muddatli o'z-o'zini chetlatish).
Diqqat: limitni oshirish so'rovi odatda "cooling-off" muddatidan keyin kuchga kiradi, kamaytirish esa darhol. Bu sizni himoya qiluvchi mexanizm.
Agar o'yin nazoratdan chiqayotganini sezsangiz: limitlarni o'rnatish yoki self-exclusion bilan cheklanmasdan, malakali psixolog yoki qaramlik bo'yicha mutaxassisga murojaat qiling. Onlayn o'yin daromad manbasi emas, xarajatli ko'ngilochar.
- FAQ: ko'p beriladigan savollar
Qat'iyan taqiqlangan. Bir shaxs, bir IP-manzil va bir to'lov rekviziti uchun faqat bitta hisob ruxsat etiladi. Takroriy ro'yxatdan o'tish barcha hisoblarning bloklanishiga va balansning muzlatilishiga olib keladi. To'g'ri yechim: parolni tiklash funksiyasidan foydalanish yoki support team ga shaxsni tasdiqlovchi hujjat bilan murojaat qilish.
Yo'q. Dastlabki KYC verification bir marta o'tkaziladi, odatda birinchi pul yechishda yoki belgilangan limit oshirilganda. Takroriy so'rov faqat to'lov rekvizitlari o'zgarganda, hisobda shubhali faollik qayd etilganda yoki to'lov provayderi qo'shimcha hujjat talab qilganda yuboriladi.
Hujjatlar to'liq va aniq bo'lsa 24 soatgacha, ko'p hollarda bir necha soat. Xira surat, muddati o'tgan kvitansiya yoki ism mos kelmasligi jarayonni to'xtatadi va qayta yuklashni talab qiladi.
5–40 daqiqa, bu KYC yakunlangan va risk tekshiruvi tayinlanmagan holatdagi eng yaxshi ko'rsatkich. Qo'lda audit bo'lsa 24 soatgacha, murakkab holatlarda 72 soatgacha cho'zilishi mumkin. Kafolatlangan tezlik sifatida qabul qilmang.
Ko'p operatorlarda, ha. AML reglamentiga tayanib, bonus qo'llanilmagan depozitlarga ham x1.0–x1.25 minimal aylanma talabi belgilanadi. Depozitdan oldin bu shartni yozma ravishda aniqlashtirib olishni tavsiya qilamiz.
Ko'pchilik platformalarda jonli krupye o'yinlari va ruletka vagerga 10–20% hissa qo'shadi, slotlar esa 100%. Ya'ni x30 vagerni live stolda yopish amalda x150 ga teng bo'lib qoladi. Shartlarda "game contribution" jadvalini albatta ko'rib chiqing.
Ko'pchilik platformalar o'z komissiyasini olmaydi (0%), ammo sizning bankingiz yoki e wallet provayderingiz o'z tarifini qo'llashi mumkin. Kripto orqali yechishda tarmoq komissiyasi (network fee) foydalanuvchi hisobidan ushlanadi.
Yo'q. "Closed loop" qoidasiga ko'ra pul faqat hisob egasining nomiga tegishli rekvizitdan kirishi va o'sha rekvizitga qaytishi kerak. Uchinchi shaxs rekviziti aniqlansa, yechish rad etiladi va hisob tekshiruvga yuboriladi.
Ha, ma'lumotlarga kirish, tuzatish va o'chirish so'rovlarini yuborish huquqiga egasiz. Biroq AML bo'yicha hujjatlarni saqlash majburiyati doirasidagi ma'lumotlar qonunda belgilangan muddat davomida saqlanadi. So'rovni e-mail orqali yozma shaklda yuborish va yuborilgan sanani qayd etib qo'yish tavsiya etiladi.
(1) parolni darhol almashtiring; (2) two factor authentication ni yoqing; (3) xavfsizlik jurnalidan oxirgi kirishlarni tekshiring; (4) qo'llab-quvvatlashga tafsilotlar bilan murojaat qiling. Parol va 2FA kodlarini hech kimga bermang. Mablag' yo'qolgan bo'lsa, to'liq tekshiruvga da'vo qilish uchun 24 soat ichida xabar bering.
- Xulosa
Tadqiqot natijasida bir necha asosiy xulosa shakllandi.
Birinchidan, metodologik xulosa. betebet casino platformasi bo'yicha bevosita o'zbek tadqiqotlari topilmagani va ochiq manbalarda litsenziya, KYC reglamenti hamda bonus shartlarini birlamchi hujjat darajasida tasdiqlovchi materiallar yo'qligi sababli, ushbu material umumiy xalqaro operator amaliyoti va O'zbekistonning raqamli to'lov hamda huquqiy konteksti asosida qurildi. Bu cheklov, va biz uni yashirmayapmiz: foydalanuvchi har bir shartni platformaning rasmiy hujjatlarida shaxsan tekshirishi zarur.
Ikkinchidan, texnik xulosa. O'zbekistonda raqamli to'lov infratuzilmasi (34 milliondan ortiq faol karta, ularning 70% dan ortig'i masofaviy xizmatlar bilan integratsiyalangan) onlayn platformalarda to'lov qilish uchun yetarli darajada rivojlangan. Biroq depozit va yechish tezligi ko'p hollarda platformadan emas, bank kliringi va to'lov shlyuzidan kelib chiqadi.
Uchinchidan, KYC bo'yicha xulosa. Verifikatsiya jarayoni foydalanuvchi uchun to'siq emas, balki limitlarni ochish mexanizmi. Hujjatlarni bir marta, texnik talablarga to'liq mos holda (300 DPI, to'rt burchak kadrda, 90 kundan oshmagan manzil tasdig'i) yuborish tekshiruv muddatini 24 soat ichiga siqadi.
To'rtinchidan, risk bo'yicha xulosa. Eng katta amaliy xatar bonus olinmagan depozitga ham qo'llanadigan aylanma (x1.0–x1.25) talabi va risk bo'limining 72 soatgacha davom etadigan qo'lda tekshiruvi. Bu shartlarni depozitdan oldin yozma tasdiqlash mablag'ni himoya qilishning eng samarali usuli.
Beshinchidan, xavfsizlik bo'yicha xulosa. 2024 yilda global miqyosda 2,6 milliard shaxsiy ma'lumot o'g'irlangani va O'zbekistonda kiberhujumlar 30% ga oshgani sharoitida noyob parol, 2FA va segregatsiyalangan mijoz hisoblari muhokama qilinmaydigan minimal standart.
Va oxirgi fikr: shartlarni tushunmasdan pul kiritish, o'yin qoidasini o'qimasdan stolga o'tirishga o'xshaydi. Avval tushunib ol, keyin qaror qil.
13. Ilova: metodologik izohlar va manbalar
Tasdiqlanmagan tezislar ro'yxati (shaffoflik uchun):
| Tezis | Holati | Nima qilish kerak |
|---|---|---|
| betebet casino litsenziyasi va yurisdiksiyasi | Tasdiqlanmagan, birlamchi manba topilmadi | Operatorning rasmiy "Licence" bo'limini tekshirish |
| Rasmiy KYC reglamenti va aniq muddatlar | Tasdiqlanmagan, sohaviy standart asosida keltirilgan | Platformaning Terms & Conditions hujjati |
| Xush kelibsiz taklif summasi va vager koeffitsienti | Tasdiqlanmagan | "Bonus Terms" bo'limi + live-chat yozma tasdiqi |
| O'zbekistonda PayPal xizmatining mavjudligi | Tasdiqlanmagan, qo'shimcha ma'lumot talab qiladi | To'lov provayderining hududiy siyosati |
| Kriptovalyuta bo'yicha huquqiy me'yorlar tafsiloti | To'liq tasdiqlanmagan, huquqiy tekshirish talab qiladi | Vakolatli organ yoki yuristga murojaat |
| betebet live stollar provayderlari ro'yxati | Tasdiqlanmagan, rasmiy lobbi ma'lumoti yo'q | Platformaning "Live Casino" bo'limi |
| Foydalanuvchi shikoyatlari (bonus berilmasligi, limitlar) | Bir tomonlama manba, risk signali sifatida qabul qiling | Bir nechta mustaqil platformada sharhlarni tekshirish |
Foydalanilgan manbalar:
- MODERN SCIENCE AND RESEARCH, xalqaro ilmiy jurnal (2024), O'zbekistonda raqamli to'lov tizimlari, plastik kartalar va onlayn tranzaksiyalar statistikasi.
- Raqamli to'lov tizimlarining iqtisodiy faoliyatga ta'siri bo'yicha empirik tadqiqot (2023–2025), korrelyatsion tahlil.
- Qimor biznesini huquqiy tartibga solish muammolari bo'yicha ilmiy maqola, jinoyat statistikasi ma'lumotlari (2022–2023).
- Kiberxavfsizlikda shaxsiy ma'lumotlar himoyasi bo'yicha ilmiy maqola, IBM va O'zbekiston Kiberxavfsizlik markazi ma'lumotlari (2024).
- O'zbekiston Respublikasining "Shaxsga doir ma'lumotlar to'g'risida"gi Qonuni tahlili (2023).
- O'zbekiston Respublikasining "Terrorizmga qarshi kurash to'g'risida"gi Qonuni.
- UzbekDevs Wiki, ikki omilli autentifikatsiya (2FA) bo'yicha texnik sharh.
Umumiy disklaymer. Ushbu material faqat ma'lumot berish maqsadida tayyorlangan va yuridik, moliyaviy yoki investitsiya maslahati hisoblanmaydi. Onlayn qimor faoliyati ko'plab yurisdiksiyalarda cheklangan yoki taqiqlangan; qonuniylikni aniqlash mas'uliyati to'liq foydalanuvchida. Qimor o'yinlari moliyaviy yo'qotish va qaramlik xatarini keltirib chiqaradi va faqat 18+ (yoki mahalliy qonunda belgilangan yoshdan yuqori) shaxslar uchun mo'ljallangan. O'yinni nazorat qilishda qiynalsangiz, mutaxassis yordamiga murojaat qiling.